
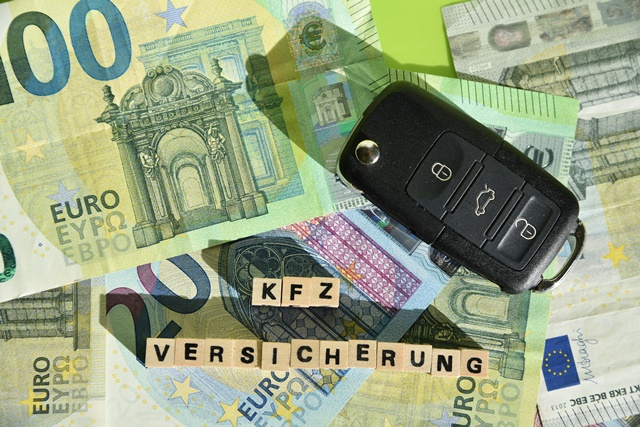
Alles wird teurer – insbesondere für Autofahrer. Alle Jahre wieder öffnen Fahrzeughalter deshalb das Schreiben ihrer Kfz-Versicherung mit einer Vorahnung und einem unguten Gefühl.
Die „gute“ Nachricht: Die Preisanpassungen sollen nicht mehr so drastisch sein wie in den von massiven Teuerungen geprägten Vorjahren.
Die schlechte Nachricht: Branchenexperten prognostizieren gleichwohl Verteuerungen bei Haftpflicht, Teil- und Vollkasko zwischen rund vier bis sieben Prozent.
Die Gründe sind vielschichtig. So sind die Kosten für Autoreparaturen empfindlich gestiegen – und ein Ende ist nicht abzusehen.
Als Preistreiber werden vor allem die sehr stark verteuerten Ersatzteile der Hersteller identifiziert, beispielsweise komplexe Bauteile wie Frontscheiben mit integrierten Assistenzsystemen, sowie höhere Stundensätze der Werkstätten.
In den Tarifkalkulationen werden aber auch Klimarisiken und Unwetterereignisse sowie die steigenden Kosten bei Personenschäden wegen der höheren Behandlungs- und Pflegekosten mit eingepreist.
Hinzukommen individuelle Faktoren wie höhere Typ- und/oder Regionalklassen.
Deshalb sollten sich Autofahrer rechtzeitig um Alternativen bemühen. Vergleichsportale aber auch die Kfz-Versicherungen selbst bieten wechselwilligen Fahrzeughaltern oftmals attraktive, spürbar günstigere Policen an.
Auch die Verbraucherzentralen verweisen auf teils erhebliche Preisunterschiede zwischen den jeweiligen Gesellschaften.
Der Teufel beim Wechsel steckt dabei wie immer im Detail. Deswegen ist bei der Tarifrecherche ein sorgfältiger Blick auf die aufgelisteten Leistungen unverzichtbar und unbedingt ratsam.
Wer nur auf den günstigeren Jahresbeitrag schaut, kann im Nachhinein teure Überraschungen erleben, wenn dabei z. B. unterschiedliche Leistungen verglichen wurden.
Deshalb gehören Selbstbeteiligung, Werkstattbindung und die Absicherung bei grober Fahrlässigkeit genauso auf den Prüfstand wie der Preis. Auch die vereinbarte Jahresfahrleistung und der Fahrerkreis sollten zur tatsächlich Fahrzeugnutzung passen.
Für den Großteil der Autofahrer endet das Versicherungsjahr am 31. Dezember 2026. Gilt dabei eine Kündigungsfrist von einem Monat, muss selbige bis spätestens zum 30. November 2026 beim bisherigen Versicherer eingehen.
Aber Achtung: Entscheidend ist dabei der Eingang nicht das Absendedatum!
Bei Verträgen mit abweichendem Versicherungsjahr gelten andere Termine. Deshalb lohnt jetzt ein Blick in die aktuelle Police und schützt vor einer eventuell verpassten Wechselfrist.
Foto: AdobeStock